Seguro para seminovo: o que a seguradora avalia antes de aceitar o veículo
A análise pode envolver dados do carro, documentação, estado de conservação e perfil de uso. Entender cada etapa ajuda a evitar divergências na contratação.
Contratar um seguro para um carro seminovo pode levantar dúvidas antes mesmo da escolha das coberturas: a seguradora aceita qualquer veículo? É preciso fazer uma vistoria? O estado de conservação interfere na análise? Essas perguntas são especialmente comuns para quem compra um automóvel usado e quer protegê-lo sem descobrir, depois, que faltou informar algum detalhe importante.
Uma notícia divulgada pelo Google Seminovos destaca que o seguro auto movimentou R$ 30,7 bilhões no semestre e chama atenção para as verificações feitas antes da aceitação de um carro. O número se refere ao mercado, e não ao valor de uma apólice individual. Para o consumidor, o ponto mais útil é compreender que a contratação não depende somente do modelo do veículo: a seguradora pode considerar diferentes informações para avaliar a proposta, conforme seus critérios e os produtos oferecidos.
Não existe uma lista única de exigências válida para todas as empresas ou situações. A análise pode variar de acordo com o automóvel, a cobertura solicitada, os dados apresentados e os procedimentos da seguradora. Por isso, a melhor preparação é reunir informações corretas, conferir os documentos e perguntar quais etapas se aplicam à proposta específica.
Por que a seguradora analisa o carro antes da contratação
O seguro é um contrato que estabelece coberturas e condições para situações previstas na apólice. Antes de aceitar uma proposta, a empresa precisa entender qual veículo será segurado e em quais condições o serviço será contratado. Essa avaliação ajuda a definir se a proposta pode ser atendida, quais coberturas estão disponíveis e se serão necessários esclarecimentos ou verificações adicionais.
Isso não significa que todo carro seminovo passe obrigatoriamente pelo mesmo tipo de vistoria, nem que qualquer apontamento leve à recusa. A análise pode ser documental, visual ou baseada em informações fornecidas na cotação; alguns casos podem exigir procedimentos complementares. O caminho depende das regras da companhia e das características do veículo e da proposta.
Também é importante separar a cotação da contratação concluída. Receber um preço estimado não equivale necessariamente à confirmação de que o seguro está ativo. O consumidor deve verificar a aceitação da proposta, o início de vigência, as coberturas efetivamente contratadas e as condições descritas nos documentos da apólice.
Quais informações do veículo podem entrar na análise
Identificação e características do automóvel
Marca, modelo, versão, ano de fabricação e ano-modelo são dados que ajudam a identificar o carro e a distinguir configurações diferentes. A seguradora pode solicitar também informações como placa e número do chassi, de acordo com a etapa da contratação. Um erro nesses dados pode dificultar a análise ou criar divergências entre a proposta e o veículo apresentado.
Em carros seminovos, vale conferir se a versão informada corresponde à configuração real. Automóveis do mesmo ano e modelo podem ter equipamentos ou características diferentes. Se houver dúvida, o documento do veículo e os dados fornecidos pelo vendedor podem ajudar, mas é recomendável confirmar as informações antes de enviar a proposta.
Documentação e situação cadastral
A empresa pode pedir documentos ou dados para confirmar a identificação do veículo e de quem está contratando. A lista exata varia. O consumidor deve fornecer informações verdadeiras e manter os registros coerentes entre si, sem presumir que um documento específico será suficiente para todas as seguradoras.
Se o automóvel acabou de ser comprado e a transferência ainda está em andamento, informe a situação com clareza. Pergunte quais documentos provisórios podem ser aceitos e se a seguradora exige que a transferência esteja concluída antes da emissão ou do início da cobertura. Não é seguro interpretar o silêncio da proposta como uma confirmação automática de que qualquer pendência foi resolvida.
Estado de conservação e sinais de reparo
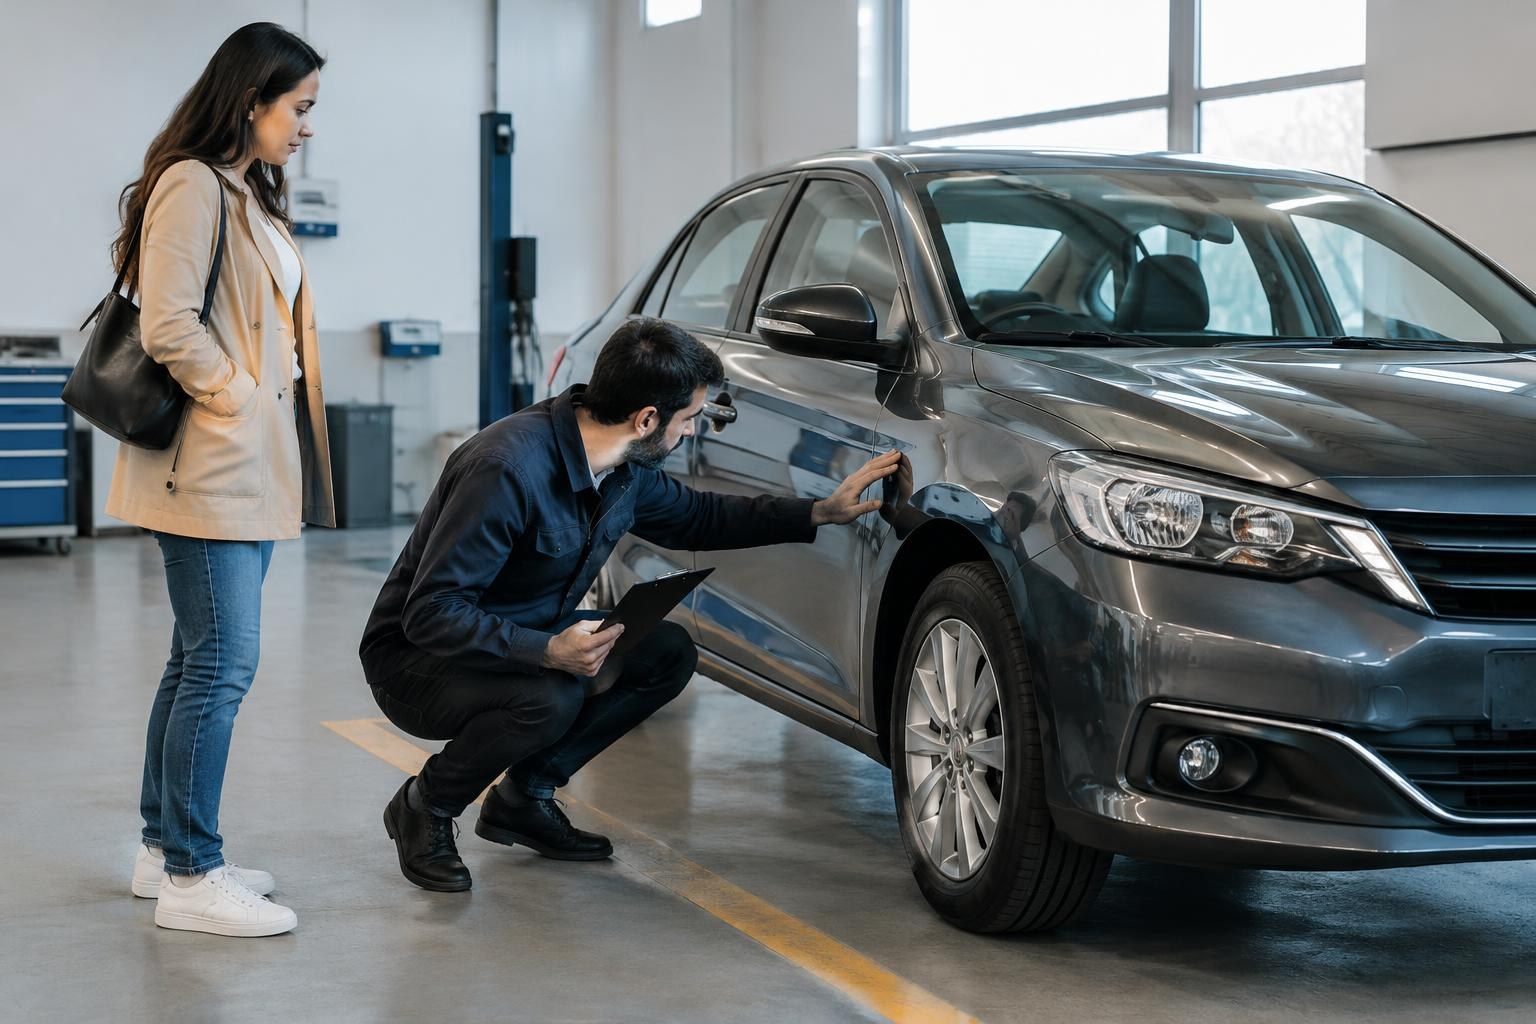
Dependendo do procedimento, a análise pode observar as condições externas e aparentes do carro, como carroceria, vidros, iluminação e outros componentes visíveis. O objetivo não é necessariamente fazer uma avaliação mecânica completa, e uma vistoria de seguro não deve ser confundida automaticamente com uma inspeção detalhada de compra. O escopo precisa ser confirmado com a empresa.
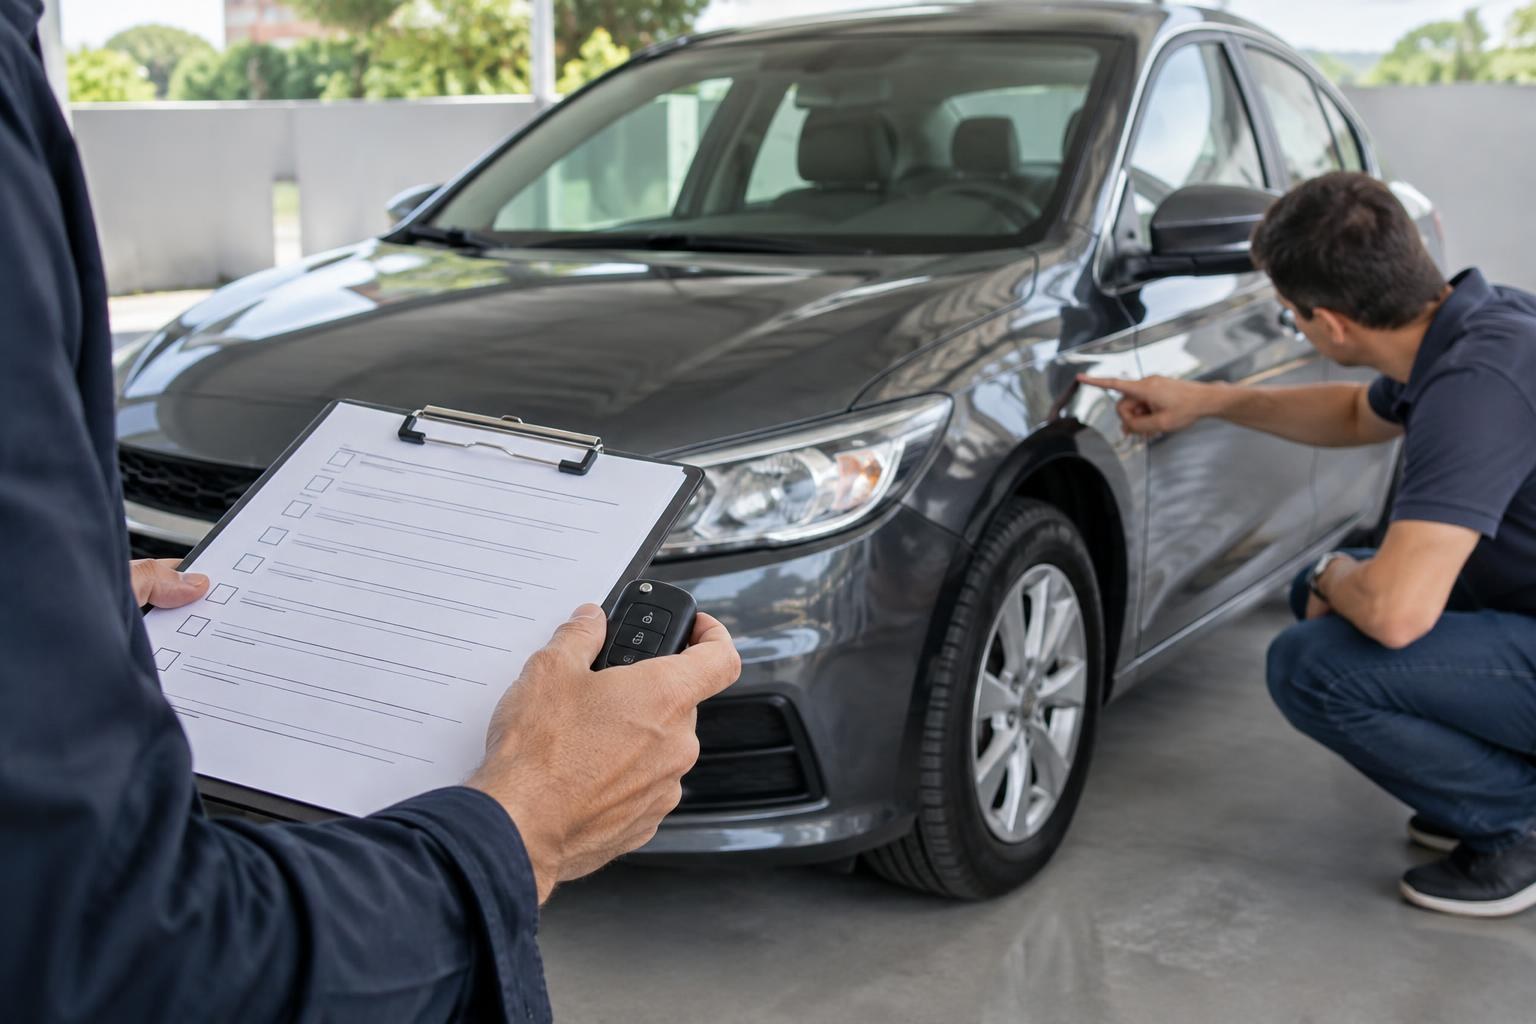
Riscos, amassados, trincas ou reparos anteriores podem ser registrados quando fazem parte do procedimento. Se houver uma avaria já existente, não tente escondê-la nem faça afirmações sobre o que a vistoria cobre sem consultar as condições do seguro. A existência de um dano anterior e a cobertura de um evento futuro são questões diferentes; o tratamento depende do contrato e da análise da seguradora.
O que uma vistoria pode verificar — e o que não se deve presumir
Quando solicitada, a vistoria pode servir para identificar o veículo e registrar suas condições aparentes no momento da análise. A forma de realização varia: pode haver instruções para envio de imagens, inspeção em um local indicado ou outra modalidade adotada pela empresa. A seguradora deve informar o procedimento aplicável, os prazos e os itens necessários.
Não presuma que toda vistoria seja uma perícia completa do motor, do histórico do automóvel ou da qualidade de cada reparo. Da mesma maneira, não presuma que uma aprovação visual garanta a cobertura de qualquer problema futuro. A vistoria é uma etapa com finalidade e limites definidos pela seguradora; o contrato é que detalha as proteções e exclusões aplicáveis.
Se precisar enviar fotos, siga as orientações recebidas. Use imagens nítidas, atuais e que mostrem os ângulos pedidos. Evite filtros, cortes que ocultem partes do carro ou fotografias antigas apresentadas como recentes. Se um detalhe não puder ser fotografado, informe o motivo e pergunte como proceder em vez de tentar contornar a solicitação.
Histórico, modificações e equipamentos adicionais
Um seminovo pode ter passado por reparos, alterações ou instalação de acessórios. Quando a proposta perguntar sobre esses pontos, responda com precisão. Modificações na suspensão, rodas, motor, carroceria ou outros componentes podem precisar de análise, conforme o tipo de alteração e os critérios da seguradora. A existência de uma modificação não permite concluir, por si só, que o veículo será recusado.
Equipamentos adicionais também merecem atenção. Um acessório instalado depois da compra pode não estar automaticamente incluído na proteção do veículo. Pergunte se ele deve ser declarado, se há cobertura específica e quais comprovantes são necessários. A resposta deve ser conferida na proposta e na apólice, não apenas em uma conversa informal.
Se o carro tiver passado por reparo de colisão ou substituição de peças, reúna as informações disponíveis, como notas de serviço, quando existirem. Não é necessário inventar detalhes que o proprietário desconhece. É mais prudente dizer o que sabe, explicar o que não consegue confirmar e pedir orientação sobre a forma correta de preencher a proposta.
Uso do carro e dados de quem contrata
A análise pode considerar informações sobre o uso do veículo e as pessoas relacionadas à contratação. A seguradora pode perguntar, por exemplo, como o carro costuma ser utilizado ou quem são os condutores indicados. As perguntas concretas e sua relevância dependem do produto e do processo de cada empresa.
Responda de acordo com a situação real, sem ajustar os dados apenas para tentar obter um preço diferente. Informações incorretas podem gerar divergências na contratação e complicar a compreensão dos direitos e deveres previstos no contrato. Se o uso mudar depois da contratação, consulte a seguradora para saber se a alteração deve ser comunicada.
Quando mais de uma pessoa dirige o automóvel, não escolha uma resposta por conveniência sem entender o que está sendo perguntado. Se houver dúvida sobre quem precisa ser informado ou como declarar uma situação específica, peça a orientação por escrito. Guarde a resposta junto aos documentos da apólice.
Como se preparar para a avaliação de um seminovo
Uma preparação simples reduz a chance de retrabalho. Antes de iniciar a proposta, confira os documentos disponíveis, os dados de identificação e a versão do carro. Faça uma lista de dúvidas sobre transferência, acessórios, reparos e uso. Assim, fica mais fácil fornecer respostas consistentes e identificar o que ainda precisa ser confirmado.
- Compare as informações do veículo na proposta com os documentos e registros disponíveis.
- Informe reparos, modificações e acessórios quando a seguradora perguntar ou quando forem relevantes para a avaliação.
- Não esconda danos aparentes nem altere fotografias solicitadas para a vistoria.
- Confirme quais documentos devem ser enviados e em que formato.
- Peça esclarecimentos sobre pendências de transferência ou propriedade antes de concluir a contratação.
- Guarde protocolos, mensagens e cópias da proposta, das imagens enviadas e das respostas recebidas.
- Confira a confirmação de aceitação, a data de início da vigência e as coberturas contratadas.
Se o processo for feito com auxílio de um corretor, use esse canal para esclarecer as exigências, mas confira os documentos finais. O corretor pode ajudar a explicar etapas e comparar opções; a confirmação das coberturas e condições deve estar registrada nos materiais da contratação.
O que fazer se a seguradora pedir mais informações
Uma solicitação complementar não significa necessariamente que a proposta foi recusada. A empresa pode precisar confirmar um dado, receber uma imagem mais clara ou entender uma característica do automóvel. Leia com atenção o pedido, observe o prazo informado e responda pelo canal indicado.
Se não souber fornecer exatamente o que foi solicitado, explique a dificuldade e pergunte se existe uma alternativa. Por exemplo, um documento pode estar em processo de emissão ou uma informação histórica pode não estar disponível para o atual proprietário. É melhor esclarecer a limitação do que preencher uma lacuna com um palpite.
Depois de enviar os dados, acompanhe a resposta e pergunte se ainda há alguma condição pendente. Antes de considerar o seguro concluído, confirme o status da proposta e leia as instruções sobre pagamento e início da vigência. Não deixe para descobrir esses detalhes apenas quando precisar acionar a cobertura.
Se a proposta não for aceita
Uma eventual recusa não deve ser interpretada como prova de que o veículo é insegurável em qualquer circunstância. Os critérios podem variar entre empresas e produtos. Pergunte se a seguradora pode informar a razão ou apontar alguma pendência que possa ser esclarecida. A possibilidade de obter detalhes e as alternativas disponíveis dependem do caso e das regras da empresa.
Também é possível comparar propostas com outras seguradoras, sempre informando os mesmos dados verdadeiros sobre o carro e seu uso. Comparar somente o preço pode esconder diferenças importantes: limites, franquia, serviços, exclusões e forma de atendimento podem alterar o que está efetivamente protegido. Leia as condições antes de decidir e peça explicação para qualquer item que não esteja claro.
Se houver uma divergência factual — por exemplo, uma versão identificada incorretamente ou um documento interpretado de forma incompleta — reúna os comprovantes e peça uma revisão. Não altere a descrição do veículo para fazê-lo parecer diferente do que é. Uma contratação baseada em informação imprecisa pode trazer problemas mais adiante.
Como comparar coberturas sem olhar apenas o preço
O valor do seguro é apenas uma parte da decisão. Avalie o que cada proposta inclui, quais situações estão cobertas, quais são as exclusões e quais condições se aplicam ao uso do carro. Verifique também os limites de indenização e os valores de franquia apresentados para as coberturas correspondentes. Os termos e as opções variam, portanto, a comparação precisa ser feita entre documentos concretos.
Serviços adicionais podem aparecer em algumas ofertas, mas sua disponibilidade e seus limites devem ser confirmados. Não conte com um serviço somente porque ele foi mencionado de modo genérico durante a cotação. Peça para localizar a condição na proposta ou na apólice e confira se ela atende ao que você precisa.
Considere ainda a situação do seminovo e o custo de reparos que poderiam ficar fora da cobertura. Não há uma escolha universalmente melhor: o que faz sentido depende do veículo, do orçamento e das necessidades de quem o utiliza. Uma comparação cuidadosa permite decidir com base no conteúdo real do contrato, em vez de confiar somente em uma chamada comercial ou em um preço inicial.
Perguntas para fazer antes de aceitar a proposta
Se alguma etapa não estiver clara, algumas perguntas objetivas podem facilitar a conversa com a seguradora ou com o corretor:
- A proposta foi aceita ou ainda está em análise?
- É necessário realizar vistoria? Qual é o procedimento e o prazo?
- Quais documentos do veículo e do proprietário precisam ser enviados?
- Como informar uma transferência ainda não concluída?
- Reparos anteriores, modificações ou acessórios precisam ser declarados?
- Em que data a cobertura começa e onde essa informação aparece no documento?
- Quais situações estão excluídas e quais limites se aplicam às coberturas contratadas?
- Como comunicar uma mudança no uso do carro ou nos dados dos condutores?
As respostas devem ser entendidas no contexto da proposta específica. Caso uma explicação verbal pareça diferente do que está escrito, peça que a divergência seja esclarecida antes de concluir o processo. Guarde os registros para poder consultar as condições posteriormente.
O valor de R$ 30,7 bilhões no contexto do consumidor
O montante mencionado na notícia ajuda a mostrar a dimensão econômica do seguro auto no período citado, mas não indica quanto cada motorista paga nem quais carros são aceitos. Também não permite concluir que todas as seguradoras adotem a mesma metodologia de análise. Para uma decisão individual, são mais úteis as condições apresentadas na cotação, as exigências para o veículo em questão e o conteúdo final da apólice.
Quem compra um seminovo pode transformar a etapa de avaliação em uma oportunidade para organizar informações sobre o carro. Conferir documentos, registrar o estado aparente e esclarecer dúvidas sobre reparos ou acessórios ajuda a entender o que está sendo contratado. Isso não garante aprovação nem substitui a leitura do contrato, mas reduz o risco de assumir que uma condição foi incluída sem confirmação.
Antes de finalizar, confira três pontos: se os dados do veículo estão corretos, se as informações fornecidas correspondem à realidade e se a proposta foi efetivamente aceita, com cobertura e vigência identificadas. Essa verificação simples torna a contratação mais transparente e ajuda o proprietário a saber quais proteções tem — e quais limites permanecem no seguro do seu carro seminovo.
Postar Comentário